我国资产支持证券(ABS)主要发行主体及产品命名解析
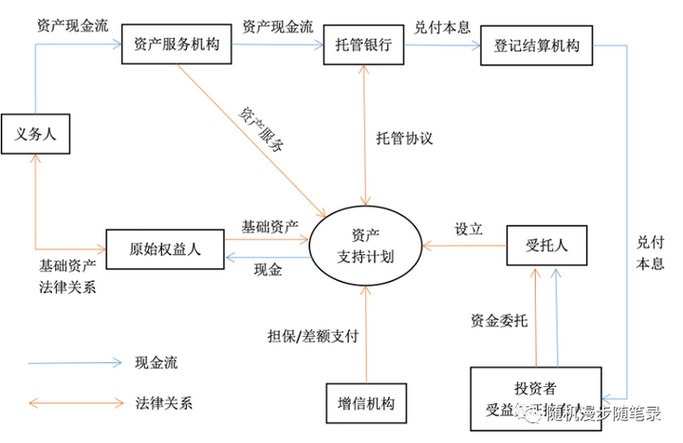
在我国资产证券化市场中,不同金融机构作为发起人或发行管理人时,其推出的资产支持证券(ABS)产品在命名上存在显著差异。这种差异既源于分业监管的制度安排,也反映了各类机构在业务定位与法律关系上的不同。其中最具代表性的两个类别是:证券公司发行的ABS产品称为“资产管理计划”,而保险资产管理公司发行的ABS产品称为“资产投资管理”。\n\n一、制度背景:分业监管下的多类ABS\n\n我国资产证券化并非统一立法,而是按照监管主体形成多个子市场:\n1. 信贷资产证券化:由人民银行和银保监会(现国家金融监督管理总局)监管,受托机构主要为信托公司,发行“信托计划”或“信贷ABS”。\n2. 企业资产证券化:由证监会监管,证券公司或基金管理公司子公司作为管理人,设立“资产支持专项计划”,归属于资产管理业务,投资者的认购份额往往表现为“资产管理计划”形式。\n3. 资产支持票据(ABN):由交易商协会注册,在银行间市场发行,发行主体多为非金融企业,由主承销商组织,不特定称为资产管理计划。\n4. 保险资产证券化:由原银保监会(现国家金融监督管理总局)监管,保险资产管理公司作为发行人和管理人,产品名称常表述为“资产投资管理”或“资产支持计划”。\n\n因此,证券公司的ABS之所以叫“资产管理计划”,是因为它被归入证券公司的客户资产管理业务范畴;保险公司(尤其是保险资管公司)发行的产品叫“资产投资管理”,凸显其作为保险资金运用与投资管理工具的定位。\n\n二、证券公司:资产支持专项计划与资产管理计划\n\n证券公司发行ABS通常以“资产支持专项计划”为载体,而在最终的资管产品层面往往称为“XX号资产管理计划”。其主要特征包括:\n- 法律依据:《证券公司及基金管理公司子公司资产证券化业务管理规定》。\n- 业务性质:属于证券公司的资产管理业务条线,投资者与管理人之间形成资产管理合同关系。\n- 基础资产:多为应收账款、租赁租金、小额贷款、供应链金融、不动产收益权等。\n- 发行市场:主要在沪深交易所、机构间私募产品报价与服务系统。\n- 名称表达:产品名例如“XX证券—XX供应链1号资产支持专项计划”或直接被投资人叫作“XX资产管理计划(ABS优先级)”。\n\n在这一模式中,“资产管理计划”代表了管理人基于信托、委托等资管关系对ABS投资者资金进行集合运作的法律架构。证券公司在ABS业务中既是计划管理人,也是销售机构,较典型的ABS挂牌名称中均可能附加“资产管理计划”。因此当我们说“证券公司发行的ACT叫资产管理计划”时,指的是投资者持有的那个标准化资管份额载体。\n\n三、保险资管公司:资产投资管理与保险资产支持计划\n\n保险公司本身通常不会直接发行资产支持证券,通常由保险资产管理公司实施,其产品在监管文件中有更明确的称谓。主要面向保险资金、银行理财、年金等机构投资者。其重要特征如下:\-\n- 管辖权:原银保监会、国家金融监督管理总局。\-\n- 产品呈现:常被称之为“资产支持计划”和某种方案中的“资产投资管理”。很多保险资管公司发行专项产品时,命名为“{公司名称}XX资产投资管理产品”或归类为某种自约定的投资计划。\-\n- ABS发行产品结构与银行间的信贷ABS类似,但本质上是由保险资管机构设立,并以委托人、管理人的角度从事资金运用。收益来自有稳定现金流的基础资产的收益完全转移给受益凭证持有人。\n- 基础资产方向:关注金融、消费、公用事业、基础设施建设类等准固定收益或资产特定化产品。也有部分产品探索保险资管间的份额登记和流转机制。\n- 与破产隔离的差异:相对于信贷ABS通过SPT或者信托做破产隔离,在此模式下不同规定对基础资产特征及风险有不同要求。新版的监管办法如《保险资管产品管理暂行办法》强调“投资范围”分散化确保,但在命名惯例中不一定被追加称“叫计划”,多被通用化作一项投資管理工具来销售决策定归属,“某某资产投资管理”,实为采用特定运用形式借
如若转载,请注明出处:http://www.kongquechengksh.com/product/57.html
更新时间:2026-10-24 12:39:13